En España, las grandes entidades de interés público con más de 500 empleados ya debían reportar en 2025 sobre el ejercicio 2024; las pymes cotizadas llegarán en 2027 sobre 2026 y determinadas empresas no europeas, en 2029 sobre 2028, mientras la transposición completa española aún está en proceso. Para saber si tu empresa está obligada ahora, en 2027 o en 2028, hay que contrastar el calendario europeo, la norma española vigente y los cambios de Ómnibus I.
El problema aparece antes de que nadie abra el informe de sostenibilidad. Una directora de marketing tiene una campaña preparada para presentar un producto con materiales de menor impacto, pero el equipo legal pregunta de inmediato qué significa exactamente “sostenible”, qué periodo cubren los datos y si existe documentación verificable. La iniciativa es real. El claim, sin embargo, puede ser demasiado amplio para defenderlo.
La Directiva CSRD ha convertido esa tensión en una cuestión de gestión. Ya no basta con que sostenibilidad tenga buenos datos en una carpeta y marketing redacte un mensaje atractivo. Cada afirmación pública debe poder conectarse con una métrica, una metodología y una prueba que resista una revisión. Además, el calendario no es igual para todas las compañías, y la falta de transposición completa en España añade una capa de incertidumbre que los equipos no pueden resolver con titulares simplificados.
Índice
- Por qué marketing y legal deben entender la Directiva CSRD
- Qué es la Directiva CSRD y por qué transforma el reporting sostenible
- Quién está obligado a reportar según la CSRD en España y Europa
- Transposición española, Ómnibus I y el verdadero calendario vigente
- Pasos de preparación, auditoría de claims, gobernanza de datos y verificación
- Cómo una herramienta como Maska convierte evidencia en comunicación segura
- Menos datos obligatorios significa menos riesgo de greenwashing
- Plan de acción para marketing, legal y sostenibilidad
Por qué marketing y legal deben entender la Directiva CSRD
El director de marca no suele pensar en ESRS cuando revisa una campaña. Piensa en claridad, diferenciación y conversión. Pero si el anuncio afirma que un producto “protege el planeta” y la evidencia solo demuestra una mejora concreta en un material o una fase de fabricación, el mensaje puede superar lo que los datos permiten afirmar.
Ahí aparece el trabajo conjunto con legal y sostenibilidad. Legal necesita saber qué se va a publicar antes de que el concepto creativo se cierre. Sostenibilidad debe entregar pruebas comprensibles, con alcance y método. Marketing tiene que traducir esa información sin convertir una mejora parcial en una promesa global.
La campaña puede fallar aunque la iniciativa sea auténtica
Una empresa puede haber reducido residuos, contratado energía renovable o introducido criterios de compra responsables. Eso no autoriza automáticamente expresiones como “cero impacto”, “100 % ecológico” o “líder en sostenibilidad”. La diferencia entre una acción demostrable y un claim excesivo es precisamente el espacio donde nacen muchas crisis de greenwashing.
Regla práctica: si una persona externa no puede reconstruir el camino desde el mensaje hasta la evidencia, el claim aún no está listo para publicarse.
La CSRD importa para marketing aunque una campaña no forme parte del informe corporativo. El marco eleva las expectativas sobre la calidad, la trazabilidad y la verificación de la información ESG. En España, la supervisión se relaciona con organismos como la CNMV y el ICAC, dentro del proceso nacional de transposición y control descrito en las referencias sectoriales sobre la CSRD en España.
El resultado práctico es positivo si se gestiona bien. En lugar de frenar toda comunicación ambiental por miedo, la empresa puede definir qué claims están aprobados, qué evidencias los sostienen y qué lenguaje debe evitarse. La sostenibilidad deja de ser una promesa genérica y se convierte en una comunicación defendible.
Qué es la Directiva CSRD y por qué transforma el reporting sostenible
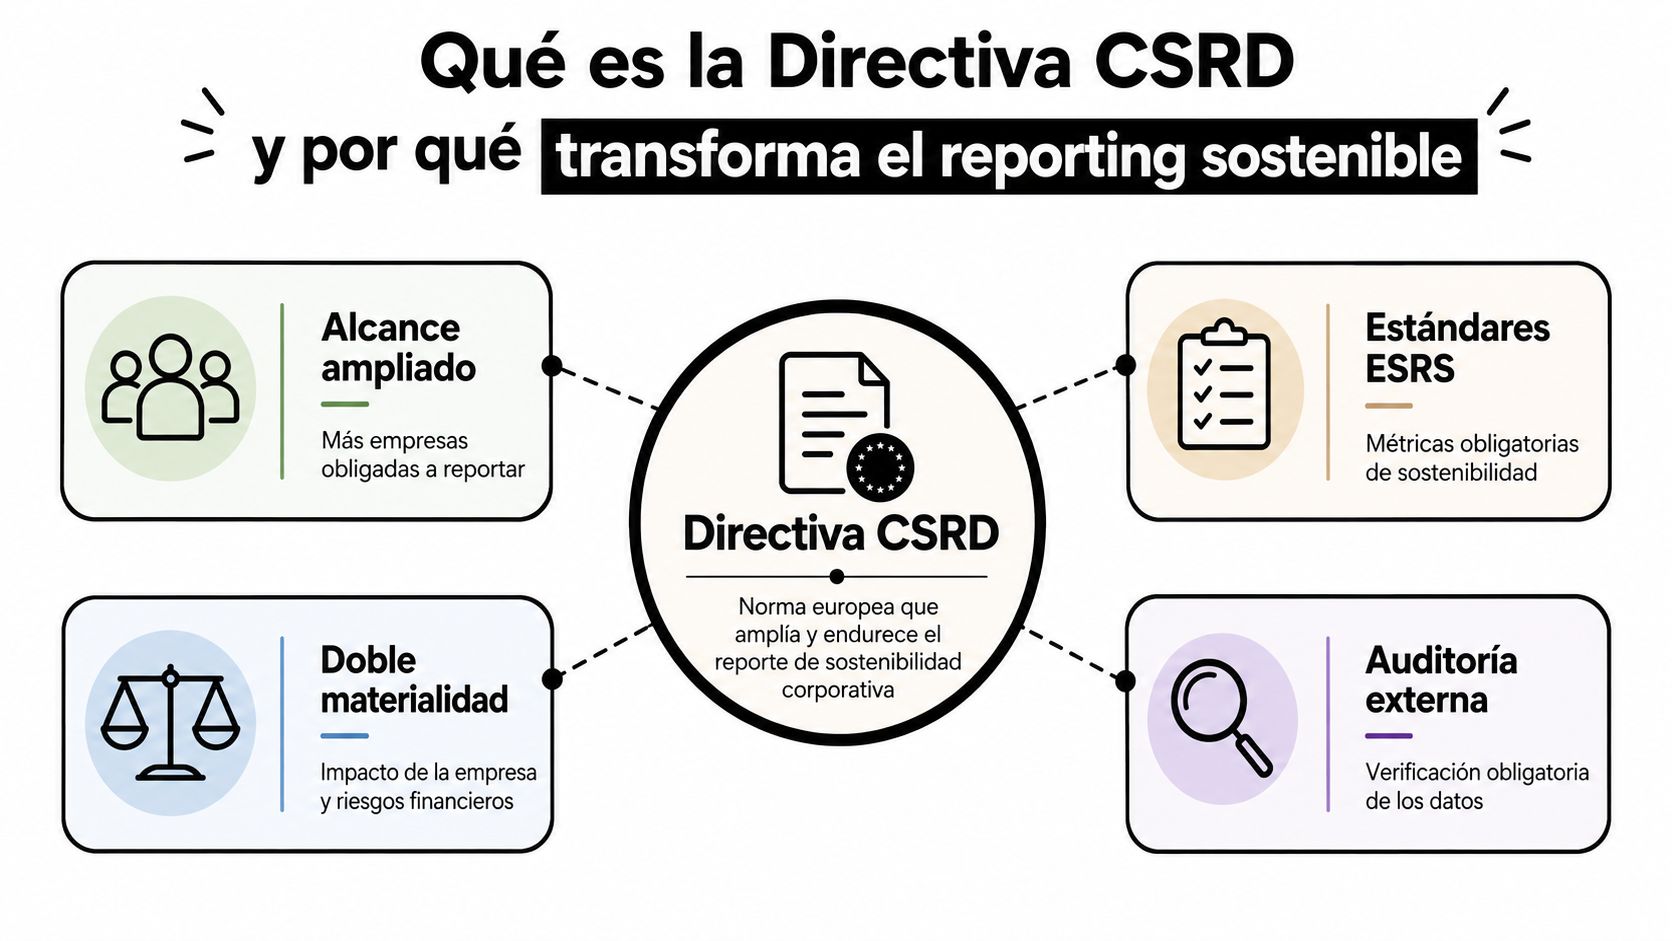
La Directiva CSRD es la norma europea que amplía y endurece el reporte corporativo de sostenibilidad. Su cambio más importante no consiste únicamente en pedir más información ambiental, social y de gobernanza. Exige que la información siga estándares comunes y que sea sometida a verificación externa, al menos mediante aseguramiento limitado en la primera fase, según la información sectorial disponible sobre su aplicación en España.
Eso transforma el proceso interno. Un informe sostenible ya no puede depender de cifras aisladas, hojas de cálculo sin responsable o afirmaciones que nadie sabe actualizar. El equipo debe documentar el origen del dato, su periodo, el perímetro incluido, la metodología empleada y los controles aplicados.
De divulgar información a construir una cadena de evidencia
La comunicación ESG funciona ahora como una cadena:
- Afirmación, qué se dice sobre el producto, la compañía o su impacto.
- Métrica, qué dato permite evaluar esa afirmación.
- Metodología, cómo se calculó o delimitó el dato.
- Soporte, qué documentos, certificaciones o registros lo prueban.
- Revisión, quién validó la información y cuándo.
La lógica de los estándares ESRS puede consultarse en esta guía de estándares ESRS para informes de sostenibilidad. Para un equipo de marketing, la consecuencia es concreta: un claim ambiental debe expresar exactamente lo que la evidencia permite sostener, no lo que la campaña necesita sugerir.
EFRAG aprobó el primer paquete de ESRS mediante acto delegado el 31 de julio de 2023, un punto de partida técnico para la estandarización del reporte sostenible en la Unión Europea, como recoge la explicación sobre la evolución de la CSRD y los ESRS.
La doble materialidad también cambia la conversación. La empresa debe observar tanto el impacto de sus actividades sobre el entorno y la sociedad como la forma en que los asuntos de sostenibilidad pueden afectar a su negocio. Esa mirada ayuda a evitar un error frecuente: comunicar solo la iniciativa más favorable mientras se omiten los aspectos relevantes que podrían alterar la interpretación del público.
La verificación externa no convierte cada anuncio en un informe regulado, pero sí establece una disciplina útil para toda la organización. Si un claim corporativo contradice los datos que después deben revisarse, la empresa se expone a incoherencias legales y reputacionales.
Quién está obligado a reportar según la CSRD en España y Europa
El alcance es la parte que más confusión genera porque conviven el calendario original, la situación española y la reforma de Ómnibus I. No hay una respuesta responsable basada solo en el tamaño comercial de una compañía. Hay que identificar el tipo de entidad, el número de empleados, la facturación, los activos, la cotización y el vínculo con la Unión Europea.
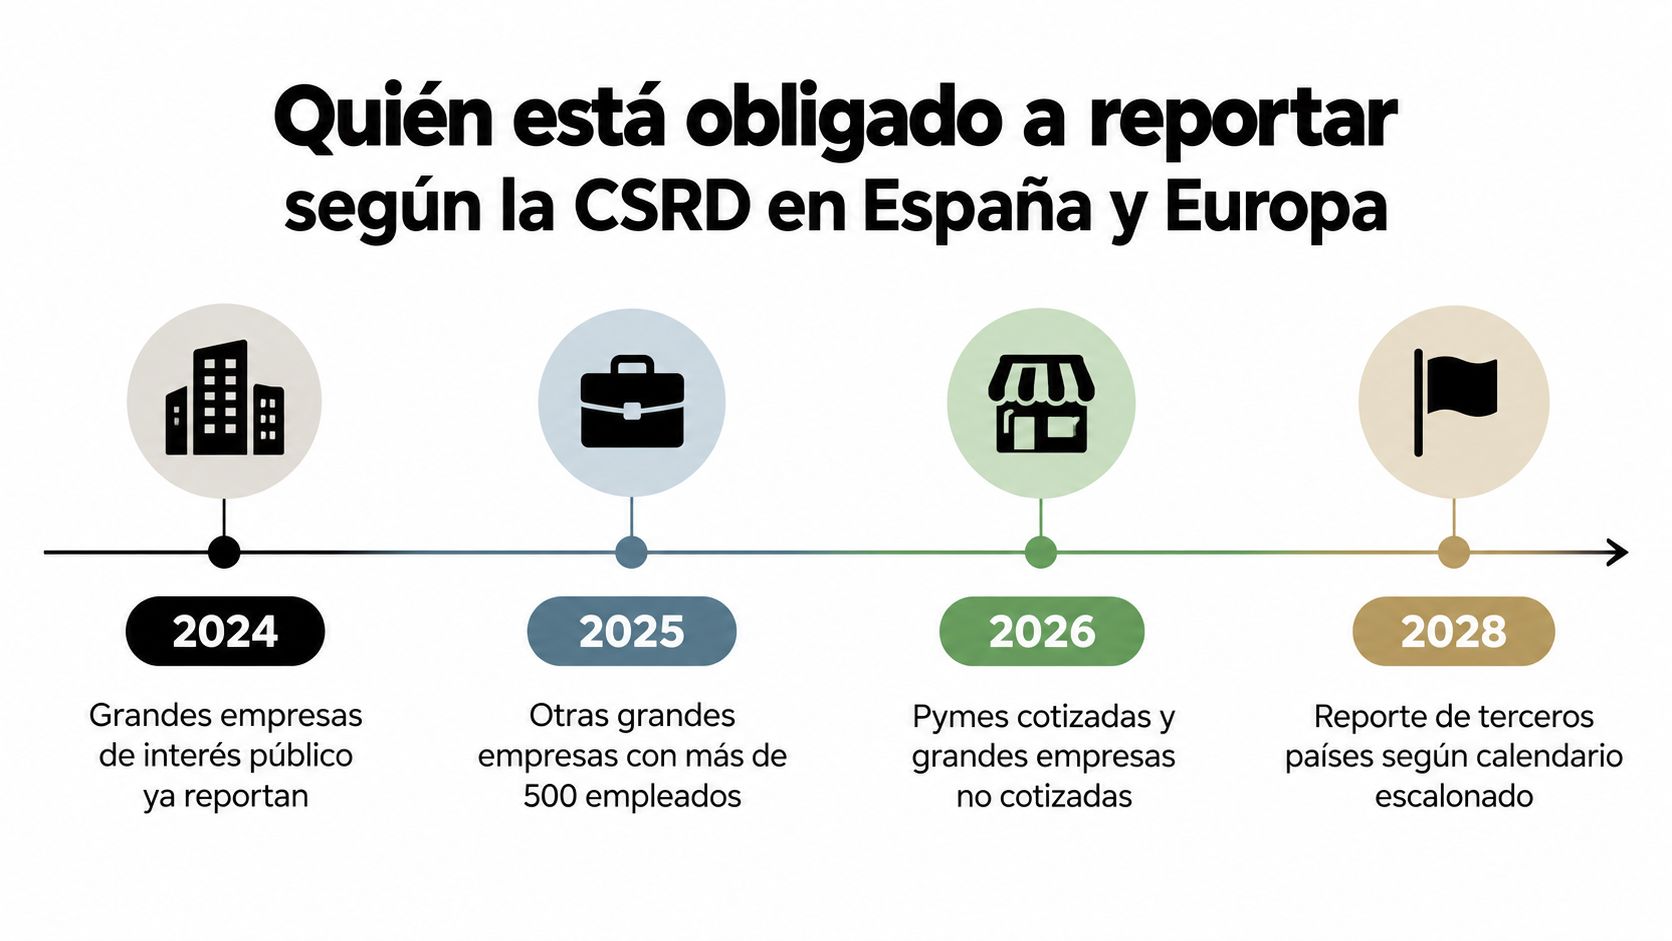
El calendario español contemplaba estas fases:
| Grupo | Primer reporte indicado en el calendario |
|---|---|
| Grandes entidades de interés público con más de 500 empleados | 2025 sobre el ejercicio 2024 |
| Grandes empresas con más de 250 empleados y/o más de 50 millones de euros de facturación y/o más de 25 millones de euros en activos | 2026 sobre el ejercicio 2025 |
| Pymes cotizadas | 2027 sobre el ejercicio 2026 |
| Empresas no europeas con facturación en la UE de 150 millones de euros o más | 2029 sobre el ejercicio 2028 |
Estas fechas proceden del comunicado conjunto de la CNMV y el ICAC sobre el calendario español_0.pdf). Deben leerse junto con la reforma europea posterior, porque Ómnibus I concentra la obligación en empresas de la Unión Europea que superen simultáneamente 1.000 empleados y 450 millones de euros de facturación neta, según el análisis jurídico de la Directiva Ómnibus I y sus cambios en la CSRD.
Cómo interpretar las capas sin sacar conclusiones precipitadas
El primer calendario responde a la aplicación escalonada que afecta al mercado español. El umbral de Ómnibus I modifica el alcance europeo para determinadas fases y reduce el número de empresas que quedarían dentro del perímetro obligatorio. No significa que todas las compañías que no superen ese umbral puedan ignorar la sostenibilidad, porque clientes, inversores y grupos empresariales pueden seguir solicitando información.
Para una empresa española, conviene comparar tres respuestas:
- Ya reporta, si pertenece a una categoría inicial y sus obligaciones siguen vigentes.
- Debe prepararse para una fase posterior, si encaja en el calendario aplicable y continúa dentro del nuevo alcance europeo.
- Puede quedar fuera del reporte obligatorio, pero mantiene una necesidad comercial o reputacional de demostrar sus claims.
Las empresas no europeas con presencia relevante en la Unión Europea tienen un calendario propio. El dato de 150 millones de euros de facturación en la UE corresponde a la fase española indicada en la documentación de referencia, mientras que el nuevo marco europeo fija condiciones más exigentes para ciertos grupos. Por eso, legal debe analizar la norma aplicable a la entidad concreta y no reutilizar una tabla antigua como si fuera definitiva.
Transposición española, Ómnibus I y el verdadero calendario vigente
La dificultad no está solo en saber qué dice la directiva. Está en determinar qué norma obliga hoy a una empresa concreta en España. El plazo máximo europeo para transponer la CSRD al derecho nacional era julio de 2024, pero los análisis disponibles señalan que España aún no había completado el proceso en 2026.
Durante ese periodo, la Ley 11/2018 seguía siendo la referencia vigente, mientras avanzaba el Proyecto de Ley de Información Empresarial sobre Sostenibilidad, conocido como LIES. Esta situación crea una diferencia entre el calendario europeo, el desarrollo legislativo español y la preparación operativa que las compañías necesitan iniciar con antelación.
Tres preguntas para ordenar la decisión
Primera pregunta, qué obligación nacional está vigente. El equipo legal debe confirmar si la sociedad está sujeta actualmente a la Ley 11/2018, a obligaciones específicas de cotización o a requisitos contractuales de clientes y matrices.
Segunda pregunta, qué escenario europeo puede alcanzarla. La Directiva Ómnibus I 2026/470 estrecha el perímetro hasta empresas de la Unión Europea que superen simultáneamente los umbrales de empleados y facturación indicados anteriormente. La cobertura jurídica de la transposición española sitúa la transposición española prevista para marzo de 2027 y el primer ejercicio reportable en 2027 o 2028, según el caso.
Tercera pregunta, qué debe auditarse aunque la obligación formal no haya llegado. Una campaña publicada hoy puede generar riesgo hoy. Esperar a que termine la transposición para ordenar claims, evidencias y responsables deja a la empresa con el mismo problema, pero con menos tiempo para resolverlo.
Criterio operativo: separa la fecha de obligación de reportar de la fecha en que necesitas controlar lo que comunicas.
La simplificación europea no elimina la necesidad de trazabilidad. Al contrario, cuando menos empresas quedan dentro del perímetro, cada informe y cada afirmación de los grupos afectados adquieren más visibilidad. Marketing debería trabajar con el mismo estándar de precisión que legal exige al reporte, aunque el mensaje no forme parte de la memoria.
Pasos de preparación, auditoría de claims, gobernanza de datos y verificación
La preparación puede organizarse en un flujo sencillo: analizar, verificar y activar. No hace falta esperar a que todas las dudas legislativas estén cerradas para empezar. Una empresa puede construir desde ahora un inventario de mensajes, datos y responsables.
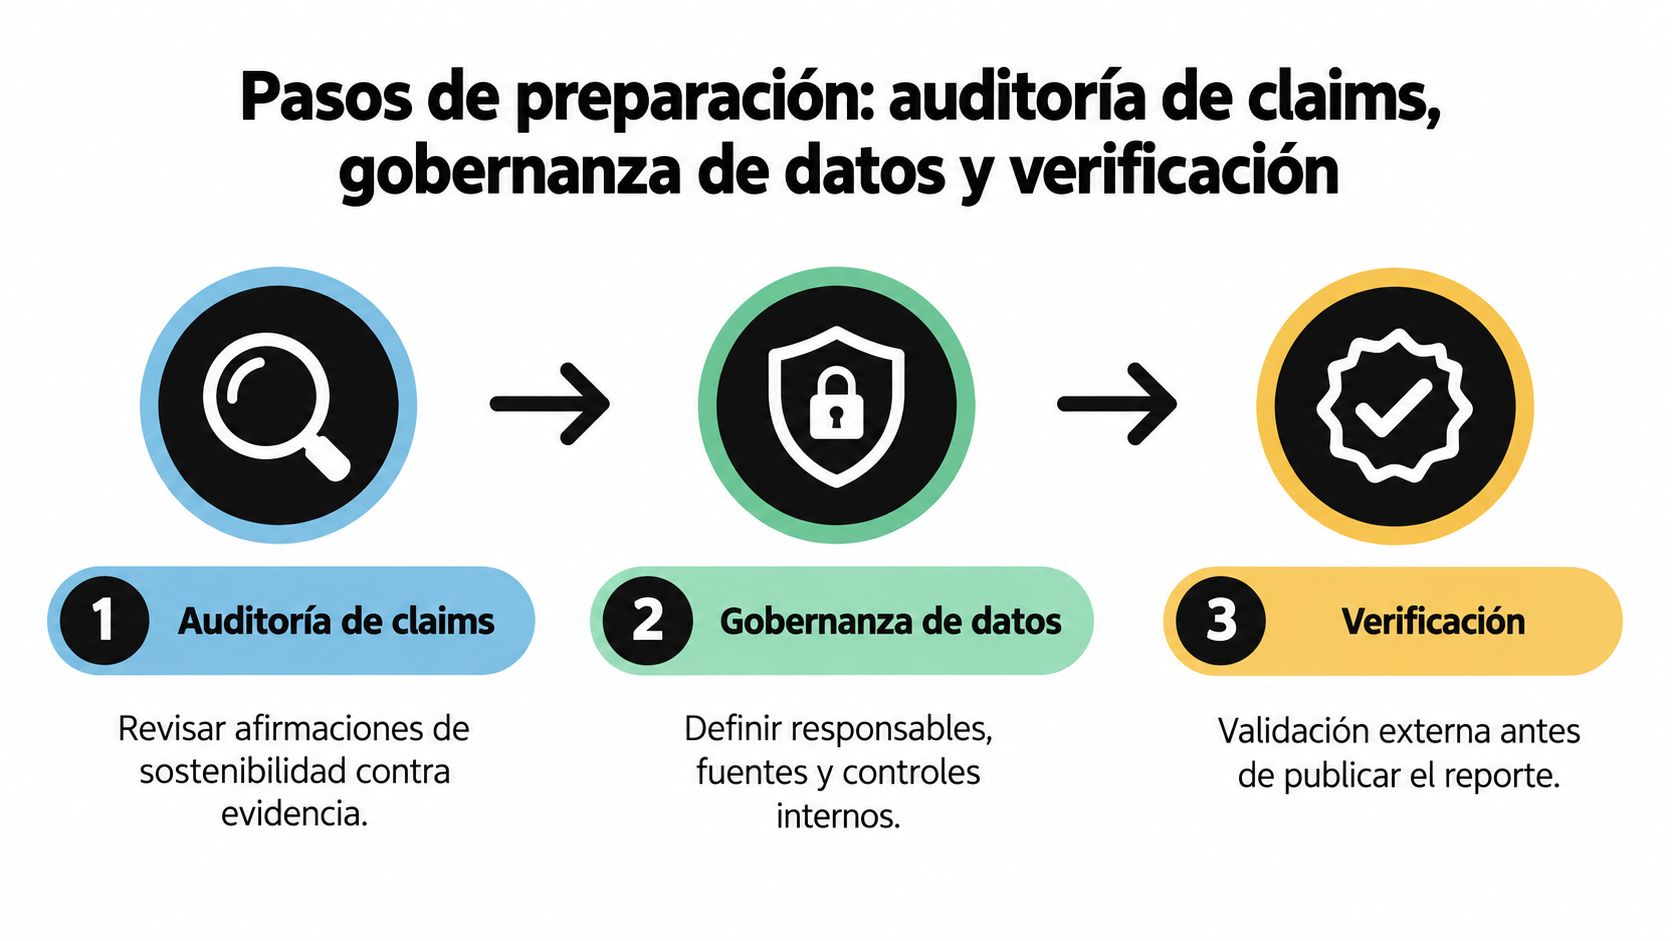
Analizar
Reúne claims de packaging, fichas de producto, web, presentaciones corporativas, redes sociales, campañas pagadas y argumentarios comerciales. Clasifícalos por alcance. “Fabricado con material reciclado” exige una prueba distinta de “producto sostenible”, porque el segundo mensaje sugiere una evaluación mucho más amplia.
La auditoría de claims ambientales para prevenir greenwashing debe registrar también los claims retirados o modificados. Esa trazabilidad explica qué decidió la empresa, por qué lo decidió y qué evidencia faltaba.
Verificar
Cada afirmación necesita una ficha con:
- Responsable, quién mantiene el dato y aprueba cambios.
- Fuente, documento, certificación, medición o registro.
- Alcance, producto, mercado, periodo y operaciones incluidas.
- Método, cálculo, criterio de comparación y limitaciones.
- Fecha de revisión, para evitar que una prueba antigua sostenga una campaña nueva.
Sostenibilidad aporta el contenido técnico. Legal define el nivel de riesgo aceptable. Marketing comprueba si el mensaje conserva su sentido sin exagerar.
Activar
Solo los claims verificados pasan a las campañas. La herramienta de trabajo puede incluir estados como aprobado, aprobado con matices, pendiente de evidencia y no utilizable. Así, la revisión deja de ocurrir al final del proceso creativo, cuando cambiar el texto ya es caro y genera fricción.
La automatización ayuda a detectar duplicados, localizar mensajes sin soporte y mantener un repositorio común. No sustituye el criterio jurídico ni la responsabilidad de los equipos, pero reduce la probabilidad de que una afirmación no demostrable llegue al canal público.
Cómo una herramienta como Maska convierte evidencia en comunicación segura
Una herramienta especializada puede funcionar como puente entre los datos ESG y la campaña. En el análisis, identifica las afirmaciones ambientales que aparecen en los activos de marca y ayuda a valorar el riesgo de cada una. En la verificación, vincula el claim con la documentación disponible y distingue entre una afirmación respaldada, una que necesita matices y otra que no puede sostenerse.
La activación ocurre después. El equipo utiliza los claims aprobados para crear mensajes más precisos, por ejemplo, describiendo una característica concreta del producto en lugar de atribuirle un impacto ambiental total que la evidencia no cubre.
Maska es una opción de software que aplica esta metodología de tres pasos, analiza claims, los conecta con evidencias y ayuda a transformarlos en comunicación digital. Su utilidad práctica está en centralizar la prueba y facilitar la coordinación entre marketing, legal y sostenibilidad, como se describe en esta guía sobre una herramienta para detectar greenwashing.
El supuesto que conviene cuestionar
Menos datos obligatorios no significa automáticamente menos riesgo. Una organización puede publicar menos indicadores y, aun así, lanzar un claim amplio que nadie puede demostrar. El riesgo depende de la relación entre lo que se afirma y la evidencia que puede presentarse cuando un cliente, periodista, autoridad o auditor la solicita.
La prioridad no es llenar una base de datos por inercia. Es mantener una conexión clara entre mensaje, alcance, método y documento. Esa conexión reduce rondas de revisión, evita que marketing se autocensure y permite que legal trabaje sobre excepciones reales, no sobre cientos de mensajes dispersos.
Menos datos obligatorios significa menos riesgo de greenwashing
La simplificación Ómnibus introduce un cambio relevante: los ESRS simplificados adoptados en julio de 2026 recortan más de un 60 % de los puntos de datos obligatorios, según el análisis de Garrigues sobre la simplificación del reporte sostenible. Ese recorte puede aliviar la carga de recopilación, pero no convierte una afirmación ambigua en una afirmación segura.
Marketing, legal y sostenibilidad deberían actuar en este orden:
- Priorizar claims públicos, empezando por los que aparecen en packaging, anuncios y páginas de producto.
- Conservar evidencia granular, aunque el dato concreto deje de ser obligatorio en el reporte.
- Definir lenguaje permitido, con ejemplos de expresiones aceptables y expresiones que requieren revisión.
- Registrar decisiones, incluyendo la razón para aprobar, matizar o retirar un claim.
- Revisar cambios, porque una metodología, certificación o composición de producto puede modificar la validez del mensaje.
Menos divulgación mínima no equivale a menos responsabilidad sobre lo que la marca promete.
La empresa que solo cumple el mínimo puede quedarse sin pruebas cuando necesite defender una campaña. La que conserva trazabilidad puede comunicar con más precisión y responder con rapidez sin inflar sus credenciales ambientales.
Plan de acción para marketing, legal y sostenibilidad
El plan debe asignar trabajo concreto a cada función, no limitarse a crear un comité ESG.
Marketing debería inventariar los claims activos antes de aprobar nuevas campañas. También debe pedir una formulación alternativa cuando la evidencia solo cubra una parte del mensaje. “Envase con contenido reciclado” puede ser defendible si existe soporte; “envase sostenible” exige una valoración más amplia.
Legal y compliance tienen que definir el circuito de validación, los niveles de riesgo y el dossier mínimo que acompaña cada afirmación. Conviene decidir quién puede aprobar un cambio de copy y qué ocurre cuando una agencia externa reutiliza un claim antiguo.
Sostenibilidad debe centralizar métricas, certificaciones, fechas, perímetros y métodos de cálculo. El dato no sirve como prueba si nadie puede explicar qué incluye, qué excluye y cuándo debe revisarse.
La empresa también debe distinguir entre estar dentro del perímetro obligatorio y necesitar preparación anticipada. Una marca puede no tener que presentar todavía un informe CSRD y, aun así, recibir preguntas de una matriz, un cliente corporativo o un inversor. La evidencia organizada protege ambas situaciones.
La sostenibilidad comunicada con precisión no es un freno creativo. Es una base para campañas que sobreviven a la revisión legal, resisten preguntas externas y convierten una iniciativa real en una promesa comprensible.
Maska ayuda a analizar claims de sostenibilidad, conectarlos con evidencias y preparar mensajes verificables para campañas y comunicación corporativa. Visita Maska para ordenar tu repositorio de pruebas y decidir qué puedes comunicar con seguridad antes de lanzar la próxima campaña.